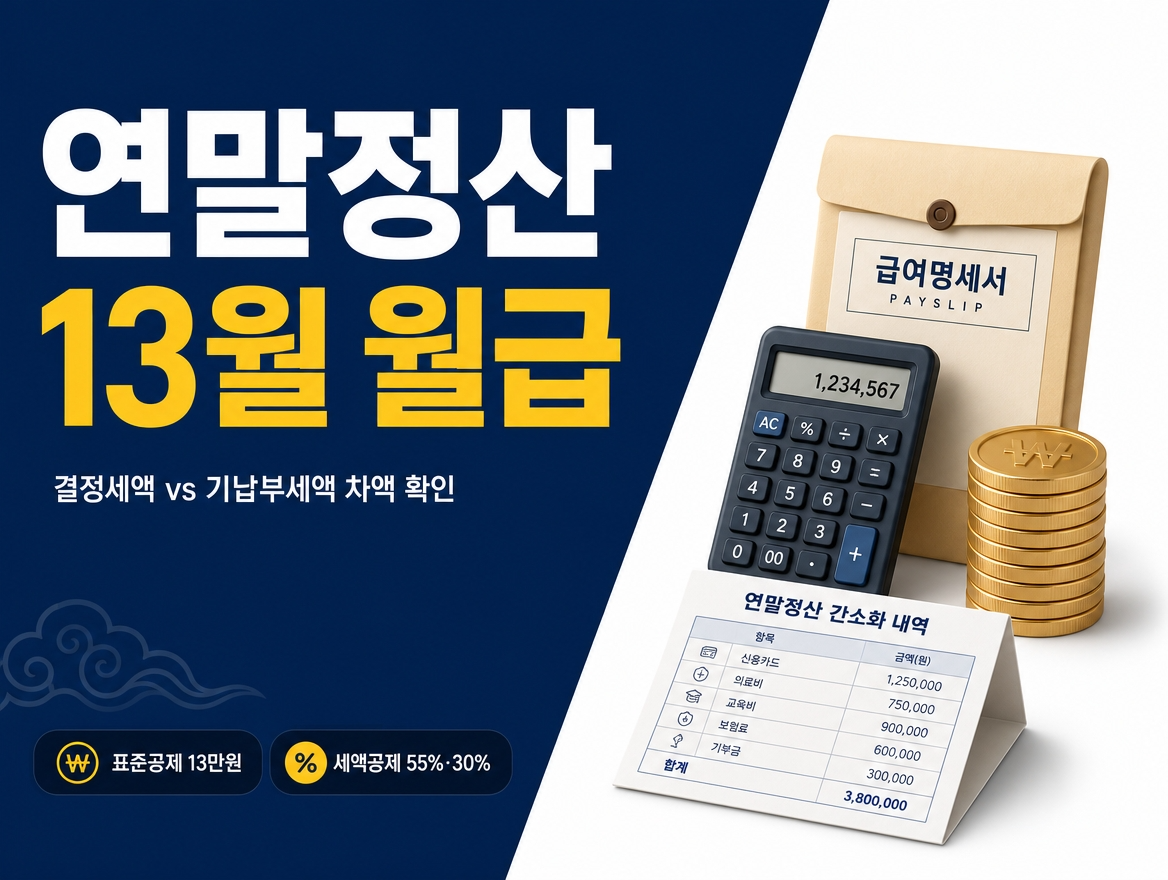
연말정산 환급금 계산기 2026, 4항목으로 13월의 월급 미리보기
연말정산 환급금 계산기 — 내 13월의 월급 미리보기 (2026)
총급여·부양가족·공제 합계만 넣으면 환급이냐 추가납부냐를 바로 계산해 드립니다. 홈택스 미리보기 개통(10월 말) 전에 나만의 조합을 시뮬레이션하세요.
📑 이 글의 목차 ⌄
연말정산 환급금은 1년 동안 매달 미리 낸 원천징수 소득세와, 연말에 확정된 실제 세금의 차액입니다. 미리 낸 게 많으면 돌려받고(환급), 부족하면 더 냅니다(추가납부). 그래서 “13월의 월급”이라는 별명이 붙었지만, 사실은 내 돈을 국세청이 잠깐 맡아뒀다가 정산해 주는 구조입니다.
실제 세금은 총급여에서 근로소득공제, 인적공제, 신용카드·의료비 등 특별공제를 빼서 과세표준을 구한 뒤 6%~45% 세율을 적용해 산출세액을 뽑고, 여기서 근로소득세액공제(최대 74만)와 표준세액공제 13만을 뺀 값입니다. 아래 계산기에 4항목만 넣으면 근사값을 바로 확인할 수 있습니다.
02 · 연말정산 환급금 계산기
연말정산 환급금 계산기
총급여(비과세 제외), 부양가족 수, 특별공제 합계(신용카드·의료비·기부금 등), 기납부세액(원천징수 소득세 합계)을 넣으면 환급액 또는 추가납부액을 계산합니다.
예상 환급/추가납부
예상 정산 결과
총급여 4,000만 · 부양 2 · 특공 300만 · 원천 150만 기준입니다.
–
환급액 (또는 추가납부)
–
기납부세액
–
실제 세금 (소득세+지방)
–
과세표준
03 · 계산 흐름
계산 흐름 — 총급여에서 환급금까지 6단계
총급여 확정 (비과세 제외)
원천징수영수증 21번 총급여를 사용합니다. 식대·출산보육수당 등 비과세는 이미 빠진 금액입니다.
근로소득공제 차감
총급여 구간별로 자동 적용되는 공제입니다(아래 표). 남은 금액이 근로소득금액입니다.
인적공제·특별공제 차감
본인 포함 부양가족 1명당 150만 원. 신용카드·의료비·기부금·주택자금 등 특별공제를 뺍니다.
과세표준 × 세율 → 산출세액
6%부터 45%까지 8구간 누진세율을 적용합니다(계산기에 반영됨).
근로소득세액공제·표준세액공제 차감
근로자에게 주는 특별한 감세. 총급여 3,300만 이하는 74만 원까지, 표준세액공제 13만 원이 기본 반영됩니다.
결정세액 + 지방세 → 기납부세액과 정산
결정세액에 10% 지방소득세를 더한 총세액을, 1년간 매달 미리 낸 원천징수 합계와 비교해 차액을 정산합니다.
04 · 근로소득공제표
근로소득공제표 — 총급여 구간별 자동 반영
근로소득자에게 자동으로 주는 공제입니다. 총급여가 높을수록 공제율이 낮아지고, 연 2,000만 원이 상한입니다.
| 총급여 구간 | 공제 계산식 | 비고 | 총급여 4,000만 시 공제 |
|---|---|---|---|
| 500만 이하 | 총급여 × 70% | 저소득 | – |
| 500만 초과 ~ 1,500만 | 350만 + 초과분 × 40% | – | – |
| 1,500만 초과 ~ 4,500만 | 750만 + 초과분 × 15% | 대다수 근로자 | 1,125만 원 |
| 4,500만 초과 ~ 1억 | 1,200만 + 초과분 × 5% | 중산층 | – |
| 1억 초과 | 1,475만 + 초과분 × 2% | 고소득 | – |
| 공제 한도 | 2,000만 | 총 상한 | – |
05 · 근로소득세액공제
근로소득세액공제 — 74만 원 상한 감세
산출세액에서 또 한 번 빼주는 근로자 전용 세액공제입니다. 산출세액 130만 원 이하 부분은 55%, 초과분은 30%로 계산하고, 총급여에 따라 아래 한도가 걸립니다.
| 총급여 | 한도 계산식 | 최소 한도 | 총급여 5,000만 시 한도 |
|---|---|---|---|
| 3,300만 이하 | 74만 (최대) | 74만 | – |
| 3,300만 초과 ~ 7,000만 | 74만 − (총급여 − 3,300만) × 0.8% | 66만 | 60.4만 원 |
| 7,000만 초과 ~ 1.2억 | 66만 − (총급여 − 7,000만) × 50% | 50만 | – |
| 1.2억 초과 | 50만 − (총급여 − 1.2억) × 50% | 20만 | – |
06 · 환급 vs 추가납부
환급 vs 추가납부 — 어느 쪽에 서게 되나
CASE 01 · 환급
총급여 4,000만 · 부양 2 · 특공 300만 · 원천 250만
과세표준 2,275만, 실제 세금 147.2만, 기납부 250만 → 환급 102.7만. 부양가족·특공이 크면 환급이 넉넉합니다.
CASE 02 · 소액 추가납부
총급여 3,500만 · 부양 1 · 특공 100만 · 원천 100만
과세표준 2,200만, 실제 세금 130.5만, 기납부 100만 → 추가납부 30.5만. 원천징수가 적었을 때 자주 나옵니다.
CASE 03 · 큰 추가납부
총급여 5,000만 · 부양 2 · 특공 200만 · 원천 200만
과세표준 3,275만, 실제 세금 314.9만, 기납부 200만 → 추가납부 114.9만. 특공이 부족하면 큰 폭 추가납부.
CASE 04 · 부양 다수 환급
총급여 3,500만 · 부양 3 · 특공 200만 · 원천 100만
과세표준 1,800만, 실제 세금 64.5만, 기납부 100만 → 환급 35.5만. 부양가족 3명 인적공제(450만)가 결정적입니다.
07 · 진행 일정
연말정산 진행 일정 5단계
10월 말 — 홈택스 미리보기 개통
1~9월 신용카드 사용액 등을 조기 조회. 연말 소비 조정으로 환급을 늘릴 수 있는 마지막 기회입니다.
1월 15일 — 간소화 서비스 개통
병원비·기부금·교육비 등 자료가 자동 수집됩니다. 최종 자료 확인은 1월 20일 이후.
2월 말까지 — 회사에 자료 제출
간소화 자료 + 누락 자료(안경·기부금 일부 등)를 회사 인사팀에 제출합니다.
3월 10일까지 — 원천징수영수증 발급
회사가 국세청에 신고 완료 후 근로자에게 원천징수영수증을 발급합니다. 결정세액 확인.
2~4월 — 환급금 지급
회사 급여일에 통합 지급하거나 별도 계좌로 입금. 추가납부는 급여에서 원천공제됩니다.
08 · 공식 안내처
FAQ
자주 묻는 질문
출처 및 기준
기준 확인일 2026-09-10 세율·근로소득공제표는 2015년 개정 후 동일 (2025년 귀속 기준) 신용카드·의료비·기부금 등 특별공제 세부 로직은 단순화 반영 — 최종은 홈택스 미리보기로 확인