주택연금 vs 역모기지, 2026년 대부분은 주택연금이 정답인 이유
주택연금 vs 역모기지 — 2026년 대부분은 주택연금(HF)이 정답인 이유
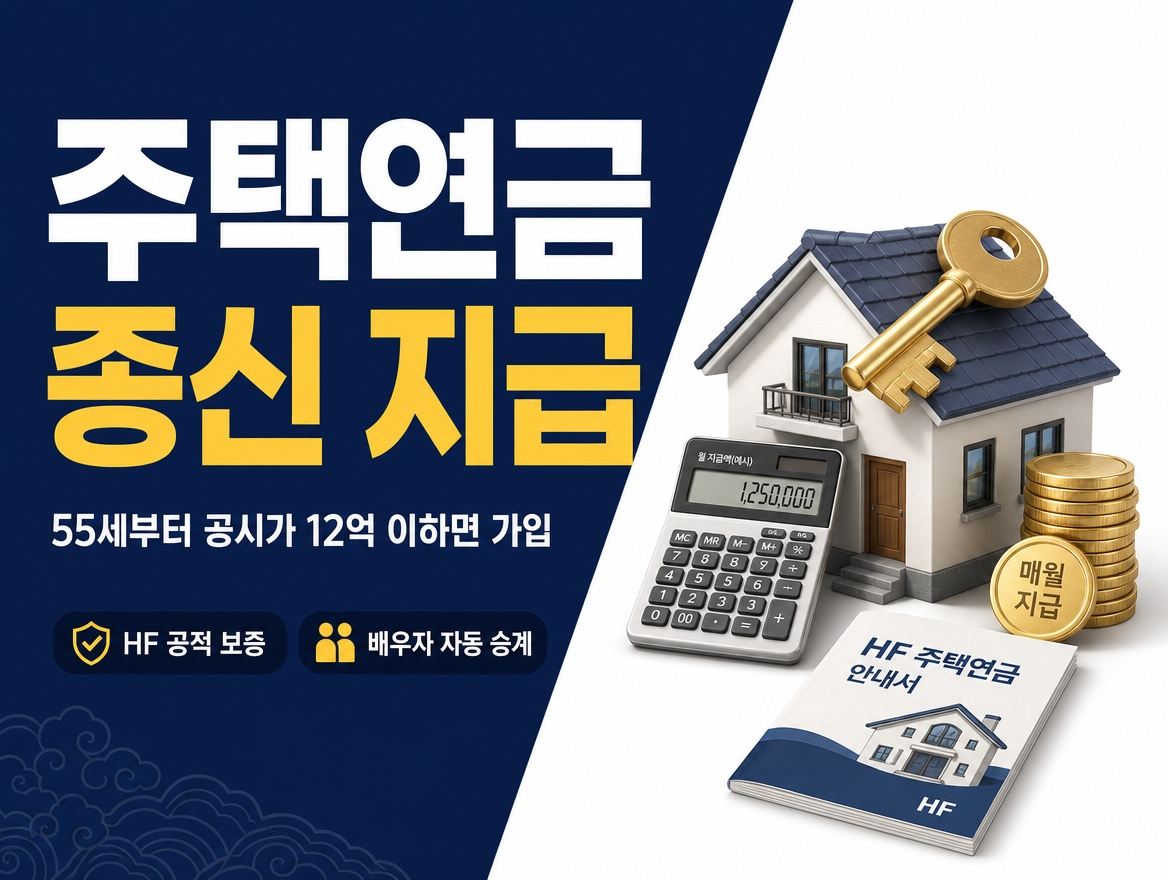
시중 역모기지는 사실상 판매가 중단됐고, 한국주택금융공사 주택연금이 종신 보증·배우자 승계·세제혜택까지 갖췄습니다. 만 55세부터 공시가 12억 이하면 가입 가능한 조건과 월 지급액을 정리했습니다.
📑 이 글의 목차 ⌄
2026년 시점 대부분의 어르신에게 한국주택금융공사(HF) 주택연금이 정답입니다. 시중 은행 역모기지는 2007년 HF 주택연금 출시 이후 경쟁력을 잃고 사실상 사라졌으며, 남은 상품도 보증기관이 없어 리스크가 큽니다.
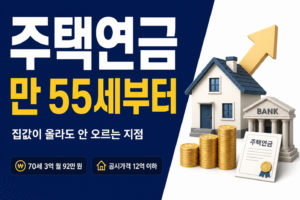
주택연금은 종신 지급 + 부족분 국가 부담 + 배우자 자동 승계 + 등록면허세 75%·재산세 25% 감면이 핵심입니다. 만 55세 이상, 공시가 12억 원 이하 주택이면 가입 대상이며, 월 지급액은 연령·주택가격에 따라 아래 표에서 확인할 수 있습니다.
주택연금 월 지급액 계산기
공시가격과 가입 연령을 조절하면 예상 월 지급액을 바로 확인할 수 있습니다.
계산 결과
종신지급 정액형 · 2025년 기준 대표 값을 선형 보간한 추정입니다.
–
월 지급액(추정)
–
연간 수령액
–
10년 누계
–
가입 조건
본 계산은 표 값을 선형 보간한 단순 추정치입니다. 본인 기준으로 한국주택금융공사(1688-8114)에서 최종 확인하세요.
02 · 8가지 축 비교
주택연금 vs 시중 역모기지 비교
두 상품의 결정적 차이는 보증기관 유무와 지급 기간입니다. 아래 표로 한눈에 비교해 보세요.
| 항목 | 주택연금 (HF) | 시중 역모기지 |
|---|---|---|
| 보증기관 | 한국주택금융공사 (공적) | 없음 |
| 지급 기간 | 종신 (사망까지) | 확정 만기 (주로 15년) |
| 가입 연령 | 55세 이상 (2024.10 완화) | 대부분 60세 이상 |
| 주택가격 상한 | 공시가 12억 이하 | 은행 자체 기준 |
| 배우자 승계 | 자동 | 상품별 |
| 부족분 처리 | 공사 부담 (상속인 무부담) | 상속인 부담 가능 |
| 세제혜택 | 등록면허세 75%·재산세 25% | 없음 |
| 조기 종료 | 가입비·이자 정산 후 가능 | 위약금 큼 |
03 · 월 지급액 표
주택가격·연령별 월 지급액 (종신지급 정액형, 2025년 기준)
주택연금 월 지급액은 주택가격·가입 연령·금리로 결정됩니다. 아래는 2025년 기준 대표 값이며, 정확한 금액은 HF 공식 시뮬레이션에서 확인하세요.
| 주택가격 | 55세 | 60세 | 65세 | 70세 | 75세 | 80세 |
|---|---|---|---|---|---|---|
| 3억 원 | 466천 | 610천 | 771천 | 986천 | 1,275천 | 1,675천 |
| 5억 원 | 776천 | 1,016천 | 1,285천 | 1,644천 | 2,124천 | 2,791천 |
| 9억 원 | 1,398천 | 1,829천 | 2,313천 | 2,959천 | 3,824천 | 5,024천 |
| 12억 원 | 1,864천 | 2,439천 | 3,084천 | 3,946천 | 5,098천 | 6,699천 |
04 · 가입 자격
2024년 10월 대폭 완화된 가입 조건
ELIG 01
가입 연령 60 → 55세
2024.10.1부터 만 55세 이상이면 가입할 수 있습니다. 배우자 연령과 관계없이 본인 연령 기준입니다.
ELIG 02
주택가격 9 → 12억
공시가격(시가의 70~80% 수준) 12억 원 이하까지 확대됐습니다. 시가 기준 15~17억 주택도 가능성 있습니다.
ELIG 03
다주택·오피스텔 포함
합산 공시가 12억 이하면 다주택자도 가입 가능(일부 주택 3년 내 매도 조건). 주거용 오피스텔도 대상입니다.
ELIG 04
실거주·담보정리 필수
사망까지 실거주(임대 원칙 불가)해야 하며, 기존 담보대출·전세권은 선순위로 정리해야 합니다.
05 · 지급 방식
내 상황에 맞는 4가지 지급 방식
TYPE 01
종신지급 (기본)
정액형(매월 동일)·전후후박형(초기 10년 증액)·초기증액형 중 선택. 대부분의 어르신은 정액형을 선택합니다.
TYPE 02
확정기간지급
10~30년 확정 기간만 지급하고 월 지급액을 높이거나 상속 계획을 세울 때 유리합니다.
TYPE 03
대출상환
주택연금 지급액의 70%까지 기존 담보대출 상환에 사용할 수 있어, 이자 부담을 줄이면서 노후자금을 확보합니다.
TYPE 04
우대지급 (+20%)
기초연금 수급자 + 부부기준 공시가 2억 미만이면 종신지급액의 20%를 추가로 받는 우대제도입니다.
06 · 세금·상속
세금 혜택과 사망 후 정산·배우자 승계
TAX 01
등록면허세 75% 감면
저당권 설정 시 등록면허세가 75% 감면되고, 연금 수령액은 소득세 비과세입니다.
TAX 02
재산세 25% 감면
공시가 5억 원 이하 주택은 재산세가 25% 감면됩니다.
TAX 03
배우자 자동 승계
가입자 사망 시 배우자에게 권리가 자동 승계되어 계속 연금을 받습니다.
TAX 04
상속 정산
배우자까지 사망하면 상속인이 주택을 처분해 그동안 받은 연금 + 이자를 정산합니다. 부족분은 공사가 부담하고 잔액은 상속인이 받습니다.
07 · 5가지 체크리스트
주택연금 결정 5가지 확인
주택가격
공시가격 12억 원 이하인지 확인합니다. 공시가는 시가의 70~80% 수준입니다.
실거주 계획
사망까지 이 집에 계속 살 수 있는지 확인합니다. 임대는 원칙적으로 불가합니다.
상속 계획
자녀에게 이 집을 물려줄 것인지, 물려주려면 연금 + 이자를 상환해야 한다는 점을 합의합니다.
노후 자금 비교
국민연금·기초연금·저축으로 부족한 금액이 주택연금 월 지급액으로 채워지는지 확인합니다.
가족 합의·HF 상담
배우자·자녀와 상속과 생활 계획을 미리 합의하고, HF 상담에서 시뮬레이션을 받습니다.
08 · 공식 안내처
FAQ
자주 묻는 질문
출처 및 기준
기준 확인일 2026-09-10 월 지급액은 2025년 기준 대표 값 — 금리 변동으로 실제 값은 다를 수 있습니다 금액과 조건은 매년 바뀌므로 신청 전 한국주택금융공사 공식 안내에서 본인 기준으로 최종 확인하세요