주택 취득세 계산기 2026, 취득가액·주택수별 세금 바로 계산
주택 취득세 계산기 — 취득가액·주택 수로 세금 바로 계산 (2026)
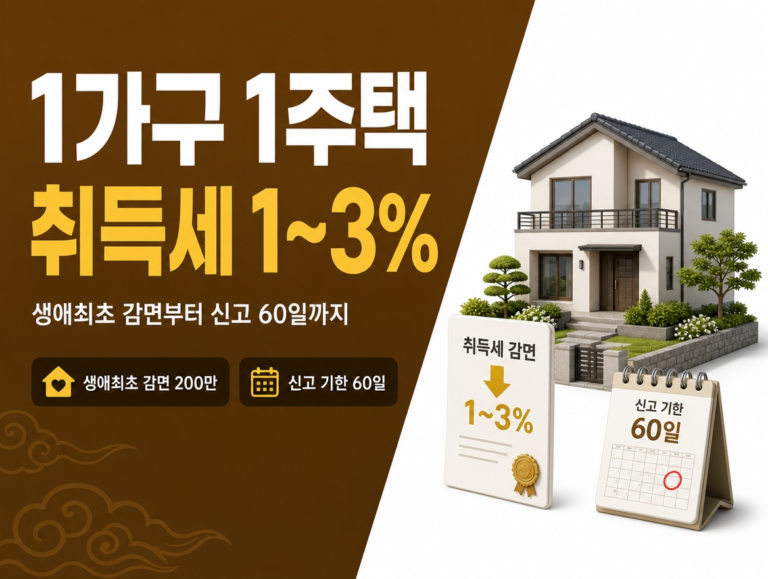
1주택은 1~3%, 조정대상지역 2주택 8%, 3주택 이상 8~12%까지. 주택을 살 때 내는 취득세와 지방교육세를 취득가액과 보유 주택 수로 바로 계산해 드립니다.
📑 이 글의 목차 ⌄
주택 취득세는 취득가액 × 세율로 계산하고, 여기에 취득세의 20%인 지방교육세를 더해 함께 납부합니다. 세율은 보유 주택 수와 조정대상지역 여부에 따라 달라져, 1주택은 6억 원 이하 1%부터 시작하고 조정대상지역 3주택 이상은 최고 12%까지 올라갑니다.
예를 들어 1주택자가 5억 원 주택을 매매로 취득하면 취득세 500만 원 + 지방교육세 100만 원 = 총 600만 원입니다. 반면 조정대상지역에서 2주택자가 같은 금액을 취득하면 세율 8%가 적용되어 취득세 4,000만 원 + 지방교육세 800만 원 = 4,800만 원으로 크게 달라집니다. 아래 계산기에 취득가액과 주택 수를 넣으면 바로 확인할 수 있습니다.
02 · 주택 취득세 계산기
주택 취득세 계산기
취득가액(매매가)과 보유 주택 수, 조정대상지역 여부를 입력하면 취득세·지방교육세·총 납부액을 계산합니다.
예상 취득세
예상 세금
5억 원 · 1주택 기준, 1% 세율이 적용됩니다.
–
취득세
–
지방교육세 (20%)
–
총 납부액
–
적용 세율
03 · 취득세 대상
취득세 대상 — 언제, 누가 내야 하나요
취득세는 주택·건물·토지 등 부동산을 취득한 사람이 내는 지방세로, 매매뿐 아니라 상속·증여·신축·분양권 취득에도 부과됩니다. 가장 흔한 매매의 경우 잔금을 지급한 날이 취득일이 되고, 잔금 지급 전에 소유권 이전 등기를 했다면 등기 접수일이 취득일입니다.
FACT 01
신고 기한 60일
취득일(잔금일)로부터 60일 이내에 신고·납부해야 합니다. 상속은 상속개시일이 속한 달의 말일부터 6개월, 무상취득은 3개월입니다.
FACT 02
미신고 가산세
60일을 넘기면 신고불성실·납부지연 가산세가 붙습니다. 60일 이내가 어려우면 기한 연장 신청을 먼저 하세요.
FACT 03
등기 전 납부가 일반적
소유권 이전 등기 때 취득세 영수증을 요구하는 경우가 많아, 대부분 잔금일 전후에 위택스나 시군구청에서 먼저 신고·납부합니다.
FACT 04
분양권·신축도 과세
아파트 분양권 취득, 신축 완료 후 소유권 보존 등기도 취득세 대상입니다. 주택 수 계산과 세율은 동일한 기준을 적용합니다.
04 · 세율표
세율표 — 주택 수와 지역에 따라 1%부터 12%까지
취득세율은 취득 후 보유 주택 수와 조정대상지역 여부에 따라 달라집니다. 아래는 2026년 기준 유상취득(매매) 세율표입니다.
| 보유 주택 수 | 비조정대상지역 | 조정대상지역 |
|---|---|---|
| 1주택 | 1~3% | 1~3% |
| 2주택 | 1~3% | 8% |
| 3주택 | 8% | 12% |
| 4주택 이상 | 12% | 12% |
05 · 세율 계산법
세율 계산법 — 6억·9억 경계 공식
취득가액 확정
매매 계약서상의 실거래가가 취득가액입니다. 다만 세율 구간 판정은 실거래가와 시가표준액을 비교해 높은 금액을 기준으로 합니다.
주택 수·지역 확인
취득 후 총 보유 주택 수와 취득 주택 소재지의 조정대상지역 여부를 확인해 세율 구간을 정합니다.
1~3% 안에서 세율 계산
1주택·비조정 2주택은 6억 이하 1%, 6억 초과~9억 이하 (취득가액 × 2/3억 − 3)%, 9억 초과 3%입니다. 7억이면 7 × 2/3 − 3 = 약 1.67%가 됩니다.
지방교육세 더하기
취득세 산출액의 20%를 지방교육세로 더합니다. 그 결과를 총 납부액으로 봅니다.
06 · 계산 예시
계산 예시 — 상황별로 직접 계산
EXAMPLE 01
1주택 · 5억 원
5억 × 1% = 취득세 500만. + 지방교육세 100만 = 총 600만 원
EXAMPLE 02
1주택 · 7억 원
(7 × 2/3 − 3) = 1.67% 적용 → 취득세 약 1,167만. + 지방교육세 약 233만 = 총 약 1,400만 원
EXAMPLE 03
조정대상지역 2주택 · 5억 원
5억 × 8% = 취득세 4,000만. + 지방교육세 800만 = 총 4,800만 원
EXAMPLE 04
비조정 3주택 · 5억 원
5억 × 8% = 취득세 4,000만. + 지방교육세 800만 = 총 4,800만 원 (조정대상지역 3주택은 12%)
07 · 신고 방법
신고 방법 5단계 — 위택스에서 끝내기
잔금일과 주택 수 확인
취득일(잔금 지급일)과 취득 후 보유 주택 수, 취득 주택 소재지의 조정대상지역 여부를 정리합니다.
위택스 로그인
위택스(wetax.go.kr)에서 공동인증서 또는 간편인증으로 로그인합니다.
취득세 신고 화면 열기
신고납부 → 취득세 메뉴에서 취득 유형(매매)과 취득가액, 주택 수를 입력합니다.
세액 확인 후 납부
계산된 취득세와 지방교육세를 확인하고 카드 또는 계좌이체로 납부합니다.
등기 준비
납부 영수증을 보관했다가 소유권 이전 등기 신청 때 활용합니다. 60일을 넘기면 가산세가 붙습니다.
08 · 공식 안내처
FAQ
자주 묻는 질문
출처 및 기준
기준 확인일 2026-09-11 취득세 중과(8%/12%)는 2023.5.10 완화 후 2026년에도 유지 중 (행안부 2025.4 저가주택 기준 개편안에서 재확인) 금액과 일정은 매년 바뀌므로 신청 전 위택스·시군구청 공식 안내에서 본인 기준으로 최종 확인하세요